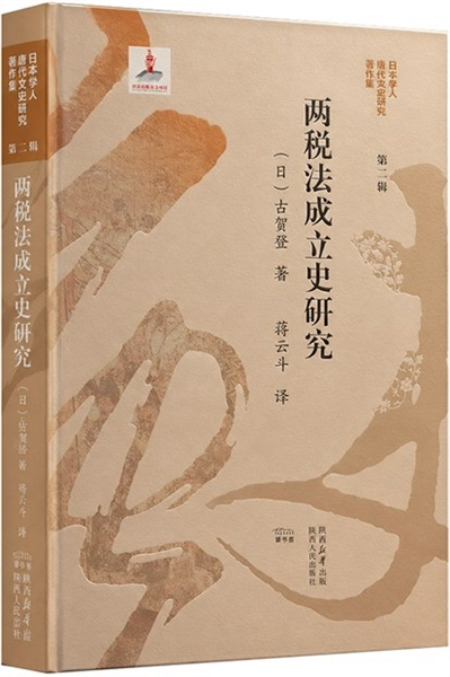
《两税法成立史研究》[日]古贺登著 蒋云斗译/陕西人民出版社2026年11月版/188.00元
ISBN:9787224166521
○姚 胜
田制、税制、赋役等经济制度,始终是中国古代史、经济史、制度史的重要议题,也是国内外学界广泛而热烈的研讨话题。日本学界对中国古代经济制度,也有深入研究,成果辈出。日本早稻田大学古贺登教授毕生致力于南北朝至隋唐的土地与赋役制度研究。2012年,古贺登汇集其历年论文,出版《两税法成立史研究》,该书是系统呈现其对均田制、租庸调制与两税法关系的集大成之作。
最新出版的《两税法成立史研究》分为前、后两编。前编又分为绪论、本论、补论三部分,一共讨论了17个问题。绪论总标题为“唐代赋役制度新探”,分别讨论普通丁户的赋役负担、缙绅阶层的赋役负担、官贱民的赋役负担、赋役制度下的华中与华南等四个问题;本论总标题即该书书名——“两税法成立史研究”,分别讨论基本史料、唐代地税制度的演变、唐代的户税及其发展(附《新唐书·食货志》“内外官禄、月禄”的纪事考述)、(对土地制度、赋役制度产生影响的)农业技术的发展、夏秋两税的源流、唐代两税法与“三限法”、外形标准课税与上贡、唐代编户的迁徙等八个问题;补论分别讨论北魏俸禄制的施行、北魏三长制、南朝租调制、敦煌户籍之“一男十女”、唐代盐井等五个问题。后编标题为“从租庸调制到两税法”,分别讨论租庸调(均一丁税)与阶层性徭役义务、赋役制下的华中华南、西域农业的流入与园艺式农业的形成、安史之乱与藩镇林立、从人头税向户等别课税、从土地保有税到土地收益税、安史之乱后的通货问题、两税法的成立等八个问题。前编为个案研究,后编是宏观讨论。虽然后编篇幅较小,但清晰地展现了作者的研究理路,即从唐初实行租庸调制到唐中期(公元780年)推行两税法,存在一个发展变迁的逻辑链条。围绕“两税法成立”的讨论,是全书论述的最终落脚点。
古贺登在全书最后一章“两税法的成立”中认为,均田制与租庸调制在两税法之前即已日趋瓦解,并因安史之乱而最终崩坏。两税法的推动者杨炎在拜相之后,上书皇帝,请作两税法,并将此前悉数纳入天子私帑大盈库的盐铁收入,尽数转入国库左藏库。两税法确立了“量入为出”的原则,确定各户“元额”,府州和节度使分别保留一定比例税款,余则缴纳上贡。至于为何称为“两税”,古贺登认为这与安史之乱后,因丧失华北税源而高度倚仗四川与江南的税赋的唐朝试图于夏麦收获期、春蚕收茧期、稻粟黍收获期、大麻苎麻收获期征税有关。古贺登对杨炎颇为推崇,认为杨炎是“人格主义者”“理想主义者”“践行‘当为’之人”,两税法“抑制了物价,刺激了物流,最终使得市场趋于健全,唐朝亦于安史之乱后,复得延续150年之命脉”。
两税法的实质是按土地征收实物,按户等征钱。在此之前,中国长期实行的是按丁征收粮食,按户征收布帛与劳役的制度。在这一赋税制度之下,为确保国家财政收入的最大化,就必须做到“夫无余力,地可尽利”,即劳动力与田亩地力的合理匹配实现最大化,因而“授田”是自先秦以降至唐朝中期推行两税法之前,中国古代士大夫的政治理想、王朝的基本经济制度以及社会的赋役制度的基础。受生产力水平的限制,先秦曾有“一夫百亩”的授田标准,商鞅变法将田亩单位从百步扩大至二百四十步。魏晋南北朝至隋唐,随着人口增多,已无法做到“一夫百亩”,授田标准略有差异,但授田的核心始终是计口授田,匹配劳动力与田亩地力,至于亩数多少或是单位大小,并非关键问题。唐代前期的租庸调制以均田制为依托,二者互为表里,共同构成国家财政收入与人口土地管理的基本框架。这一精巧的安排,在经历中国社会经济上千年的发展之后,逐步走向瓦解,并最终在唐代中期的建中元年,被两税法彻底终结。从更长时段看,两税法开启了从丁户税向资产税转变的长期进程,其后明代“一条鞭法”、清代“摊丁入亩”皆循此一脉络,影响深远。
古贺登《两税法成立史研究》虽然是一部论文结集,但得益于作者的精心编排,不仅提供了丰富的唐代经济史、制度史的专题研究成果,还阐明了计口授田原则在中古时期从鼎盛走向瓦解并最终被取代的发展脉络。需要指出的是,古贺登毕竟是日本学者,其研究成果与思想精华之所以能够为中国读者所了解,实有赖于南开大学外国语学院蒋云斗副教授准确、精练以及流畅的翻译。《两税法成立史研究》中文版的出版,令我们感受到,在AI的黑云压城之下,学术翻译仍然闪耀着夺目的光芒。
(作者系北京外国语大学历史学院副教授)
原文链接:税法变迁的逻辑——评蒋云斗译日本学者古贺登《两税法成立史研究》
审核:丛敏
|