今年以来,日元兑美元汇率经历多轮波动,整体面临较大贬值压力。
9月28日,日本财务省负责国际事务的副大臣三村淳公开表态称,市场应正视所谓“日本和美国就日元问题释放的信号”。
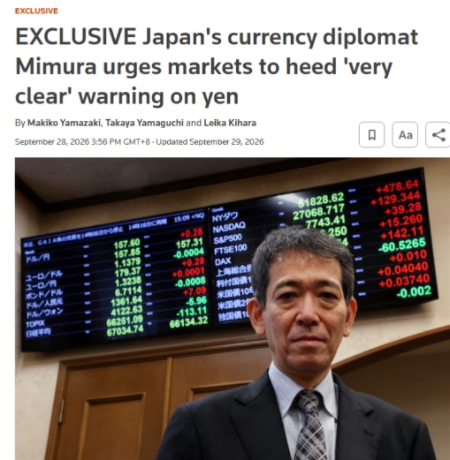
路透社报道截图
日政府高层“口头干预”是无奈之举
三村淳此番言论,是在第81届联大期间,美国总统特朗普与日本首相高市早苗会晤,以及美国财政部长贝森特近日与日本财务大臣片山皋月通话之后做出的。市场分析认为,这显示了日本政府“遏制日元疲软的决心”。
南开大学日本研究院副院长张玉来:日本政府高层“口头干预”是压力之下的无奈之举。
- 国内压力是日元贬值趋势再次出现。9月24日日元汇率一度跌至一美元兑159日元。
- 国外压力是美国中期选举临近,特朗普政府开始施压日元升值,以缓解自身压力。
- 日本政策层面干预日元汇率的方式包括:口头干预、实际汇率干预,也包括货币政策调整,例如加息。此次三村的表态属于“口头干预”,意在“以最低成本阻止日元贬值趋势”。
“口头干预”对日元汇率拉动效果“相当有限”
9月28日午后,受三村淳言论影响,美元兑日元快速回落并跌破157关口。不过,截至9月29日纽约汇市尾市,美元兑日元汇率已经回涨至1美元兑换157.22日元。
南开大学日本研究院副院长张玉来:决定日元汇率的政策主体之间存在着尖锐的对立。
- 第一,日本政府与央行的政策方向不一致。高市早苗政府希望继续维持宽松的金融环境,以偏弱势的日元支撑出口,实现经济增长。日本央行的目标则是实现货币政策正常化,希望保持日元汇率稳定。
- 第二,日本经济界内部也出现严重分裂。出口企业乐见日元贬值趋势,因为贬值可以带来巨额利益。进口企业则因日元贬值陷入困境。日本几乎所有的原材料都依赖进口,日元贬值就等于进口成本大幅上升。
- 外汇市场参与方看到的是“既要通过贬值获利,又要遏制通胀”的矛盾信号,因此敢于与经济政策决策层博弈。
- 三村淳表态后的日元上涨是短期反应,随后的回落则可以视作市场对日本政府政策矛盾性的“现实判断”。
日美利差依旧 贬值压力未减
当地时间9月16日,美联储宣布加息25基点,将联邦基金利率目标区间上调到3.75%至4.00%,这是2023年7月底以来美联储首次加息。
日本媒体报道截图
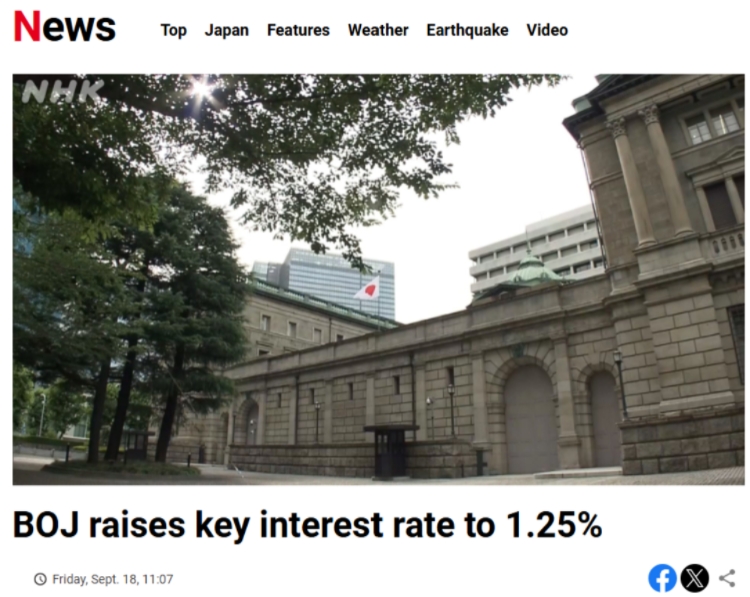
9月18日,日本央行选择“跟进”,将政策利率从1.0%上调至约1.25%。这是日本央行继今年6月加息后再次加息,政策利率升至1995年以来最高水平。
南开大学日本研究院副院长张玉来:
- 日元和美元之间的利差,是日元贬值的重要因素之一。
- 两国央行9月各自加息25个基点导致日美利差基本未变。
- 鉴于美联储释放鹰派信号,市场预期美国利率或将继续走高。
- 日美之间的利差有可能扩大,日元贬值的压力仍然难以缓解。
高市政权大规模财政支出计划令日元继续承压
日本财务省9月公布的数据显示,日本政府部门和机构2027财年预算申请总额为143.0656万亿日元(约合6.11万亿元人民币),相比当前财年的122万亿日元显著增加,达到创纪录的新高。
日本媒体报道截图
其中,2027财年日本防卫预算申请额约8.9万亿日元,也创历史新高。此外由于存在大量未明确标注具体金额的项目,有预测称,新财年日本防卫预算最终规模或将超过10万亿日元,实现15年连增。
南开大学日本研究院副院长张玉来:超大规模财政支出推高日本财政风险,让日元币值承压。
- 财政支出大规模持续增加,导致市场对日本经济丧失信心,反映到日元汇率上就是持续的疲软。
- 日本10年期国债收益率已经突破3%,创下了1996年以来的新高;中央政府债务余额突破1300万亿日元,占GDP之比超过200%。
- 大规模财政支出计划要靠继续发债来维持,日本财政可持续性堪忧。
- 市场担忧直接转化为日元的风险溢价,投资者要求更高的回报才愿意持有日元资产,其结果就是日元越来越疲弱。
日美再次联合干预日元汇率?药不对症!
三村淳在9月28日的表态中特意强调,日元低估是日本和美国政府的“共同担忧”。
这似乎是有意让人回想日美两国政府今年7月底在外汇市场联合实施的买入日元的干预行动。
根据市场估计,在那次行动当中,日本政府投入约870亿美元,美国方面投入了价值50至100亿美元的欧元。
南开大学日本研究院副院长张玉来:一方面,美国是否会继续买入日元存疑。同时,这种做法本身“药不对症”。
- 当前美国自身的经济压力在增大,大规模抛售美元买入日元的政治和经济代价都很高,市场普遍认为美国不愿意继续买入一种已经连续多年贬值的货币。美国更倾向于施压日本货币政策当局而非亲自下场。
- 汇率是一国经济基本面的体现。当前的日元贬值趋势体现的是日本经济的结构性问题,症结在于日美利差悬殊、日本自身财政可持续性堪忧、经济改革滞后。上述问题得不到解决,再多的汇率干预都只能换来“短暂的喘息”。
- 当前日本经济政策“南辕北辙”,政府一方面喊话要遏制贬值,一边却在大规模发债花钱。日本央行收紧货币政策的行动,受制于政府的经济扩张政策。
- 货币政策层面的干预无法替代经济结构性改革。治本的事不做,汇率干预这类治标手段就只是“疲于应付”。
原文链接:日美再次联合干预日元汇率?药不对症
审核:韦承金
|